

Wonga
autorstwa Wonga PL sp. z o.o.
3,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 3,6
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
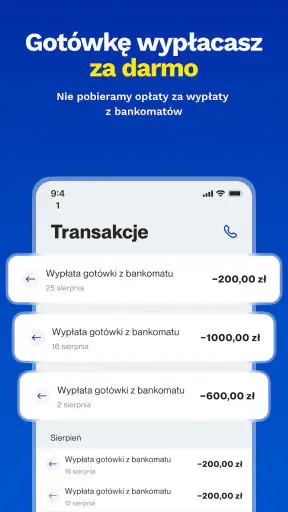
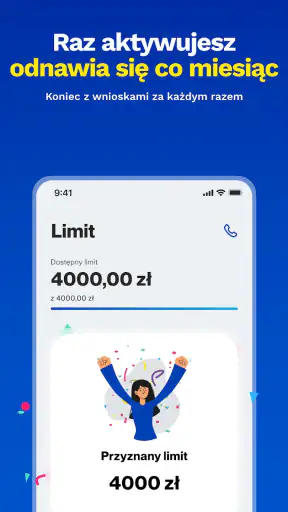
 Analiza autorstwa Getfullapps
Przy wspólnym korzystaniu z telefonu najważniejsza jest dla mnie prosta granica: Wonga służy do decyzji finansowych konkretnej osoby, a nie do wspólnego klikania bez ustalenia, kto odpowiada za spłatę. Jeśli domownicy pożyczają sobie urządzenie, warto najpierw upewnić się, że nikt nie wykonuje operacji na cudzym koncie ani nie zatwierdza zakupu w pośpiechu. Sama dostępność aplikacji na telefonie nie powinna oznaczać wspólnego dostępu do zobowiązań.
W codziennym scenariuszu może to wyglądać tak: psuje się niezbędny sprzęt, a domownicy omawiają, czy naprawa lub zakup zmieści się w budżecie. Zanim jedna osoba skorzysta z odroczenia albo rat, dobrze wspólnie ustalić, czy wydatek jest pilny, z jakich pieniędzy będzie spłacany i czy rata nie zbiegnie się z innymi rachunkami. Taka rozmowa nie zastępuje sprawdzenia warunków w aplikacji, ale ogranicza ryzyko, że pozostali domownicy dowiedzą się o obciążeniu dopiero wtedy, gdy trzeba je uregulować.
Wspólny telefon nie oznacza wspólnego konta
Jeśli urządzenie bywa używane przez kilka osób, przed instalacją zastanowiłbym się, kto będzie jego głównym użytkownikiem i czy telefon jest odpowiednio zabezpieczony. Nie zakładałbym, że aplikacja finansowa sama rozwiąże kwestię prywatności między domownikami. Bezpieczniej jest nie pozostawiać odblokowanego urządzenia bez nadzoru, wylogować się, gdy kończy się korzystanie, i nie zapisywać danych dostępowych w miejscu dostępnym dla innych.
To szczególnie istotne w domu, w którym dzieci korzystają z telefonu rodzica do gier lub oglądania treści. Nawet jeśli aplikacja ma kategorię wiekową PEGI 3, nie jest to rekomendacja, by dziecko obsługiwało usługę finansową. Oznaczenie dotyczy klasyfikacji treści, a decyzje o finansowaniu powinny pozostać po stronie dorosłego, który rozumie koszty i bierze odpowiedzialność za spłatę.
Jak uzgodnić wydatek przed jego sfinansowaniem
Przy zakupie wspólnym proponuję najpierw ustalić, czy zobowiązanie bierze jedna osoba, czy domownicy dzielą się później kosztem. To nie jest drobiazg: wobec usługi odpowiedzialność za spłatę ponosi osoba składająca wniosek, nawet jeśli zakup służy całemu gospodarstwu. Warto więc zapisać, kto i kiedy przekazuje swoją część, zamiast opierać się na ogólnym zapewnieniu, że „jakoś się rozliczymy”.
Przydatna jest też krótka kontrola kalendarza domowych płatności. Jeśli termin spłaty wypada blisko czynszu, rachunków lub innych zaplanowanych zakupów, przesuńmy rozmowę z poziomu „czy możemy kupić?” na „czy możemy bezpiecznie zapłacić w tym terminie?”. Taki sposób myślenia pomaga odróżnić wspólną potrzebę od wspólnej zdolności do poniesienia kosztu.
Wonga to aplikacja finansowa od Wonga PL sp. z o.o., przeznaczona dla osób, które chcą sfinansować konkretny zakup i spłacić go później albo rozłożyć na miesięczne płatności. Po moich testach widzę ją przede wszystkim jako narzędzie do krótkoterminowego zarządzania wydatkiem, a nie zamiennik stałego budżetu domowego czy klasycznego konta bankowego. To ważne rozróżnienie, bo wygoda szybkiego zakupu może łatwo przesłonić całkowity koszt zobowiązania.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i działa na urządzeniach z Androidem od wersji 7.0. W sklepie osiąga średnią 3,6 na podstawie około 86 ocen, a liczba instalacji przekroczyła 100 tysięcy. Te liczby sugerują produkt już zauważony przez użytkowników, ale jeszcze nie tak powszechny jak aplikacje największych banków. Aktualna wersja to 0.130.4, więc traktuję ją jako rozwijane narzędzie, w którym kolejne poprawki mogą mieć wyraźne znaczenie dla wygody korzystania.
Jak aplikacja działa w codziennym użyciu
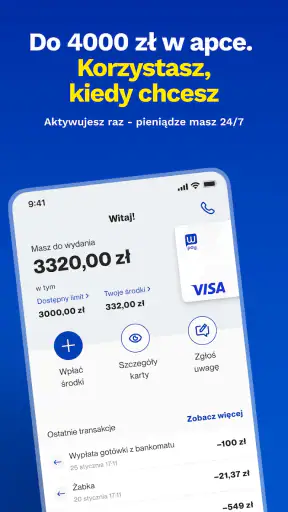
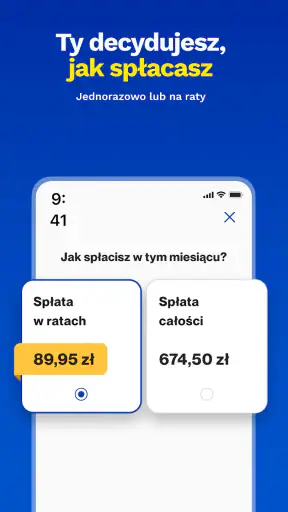
Najprostszy sposób myślenia o Wondze jest taki: wybieram potrzebny zakup, sprawdzam dostępny sposób spłaty i pilnuję terminów. Oferta pozwala kupić teraz, zapłacić nawet po 45 dniach albo rozłożyć zobowiązanie na pięć miesięcznych rat, do kwoty 4000 zł. Nie traktowałbym jednak tych możliwości jako jednej uniwersalnej funkcji. Odroczenie płatności pasuje do krótkiej przerwy między wydatkiem a wypłatą, natomiast raty są bardziej zobowiązaniem budżetowym, które trzeba uwzględnić w kolejnych miesiącach.
W praktyce największą zaletą jest skupienie całego procesu w telefonie. Nie muszę przeskakiwać między stroną sklepu, kalkulatorem i osobnym kalendarzem, żeby zorientować się, jak zakup wpłynie na moje finanse. Jednocześnie aplikacja nie zwalnia mnie z podstawowej kontroli. Przed zatwierdzeniem warto sprawdzić całkowitą kwotę do oddania, terminy oraz to, czy wybrany wariant nie nakłada się na inne płatności.
Dobrym przykładem jest awaria domowego sprzętu tuż przed wypłatą. Jeśli wydatek jest rzeczywiście pilny, a pieniądze pojawią się w przewidywalnym terminie, opcja odroczenia może być wygodniejsza niż przesuwanie rachunków lub korzystanie z droższego debetu. Jeżeli jednak wiem, że w następnym miesiącu mam już czynsz, ubezpieczenie i kilka innych rat, lepiej nie kierować się samą dostępnością finansowania. W takim scenariuszu aplikacja może ułatwić zakup, ale nie rozwiąże problemu zbyt napiętego budżetu.
Co warto sprawdzić przed potwierdzeniem
Moja najważniejsza rada brzmi: nie kończyć analizy na kwocie miesięcznej raty. Niska pojedyncza płatność może wyglądać łagodnie, lecz dopiero suma wszystkich płatności pokazuje rzeczywisty ciężar zakupu. Przy odroczeniu trzeba z kolei upewnić się, że pełna kwota będzie dostępna w konkretnym terminie, a nie tylko że „powinna” pojawić się w przyszłości.
Warto też rozdzielić potrzebę od impulsu. Narzędzie tego typu jest bardziej sensowne przy koniecznym wydatku, który ma jasne uzasadnienie i plan spłaty. Przy zakupie okazjonalnym, którego można bez problemu nie dokonywać, szybkość procesu może działać przeciwko mnie. To jeden z mniej oczywistych aspektów aplikacji: jej największa wygoda jest jednocześnie powodem, żeby przed decyzją zrobić krótką przerwę i policzyć cały miesiąc, a nie tylko sam produkt.
Jeśli korzystam z kilku usług odroczonych płatności, powinienem prowadzić prostą listę wszystkich terminów poza aplikacją. Nie dlatego, że Wonga jest wyłącznie trudna w obsłudze, ale dlatego, że pojedynczy ekran nie zawsze daje pełny obraz zobowiązań rozłożonych po różnych usługach. Taki własny rejestr pomaga uniknąć sytuacji, w której kilka pozornie małych płatności kumuluje się tego samego dnia.
Rozwój produktu i znaczenie aktualnej wersji
Wersja 0.130.4 wskazuje, że aplikacja znajduje się na etapie numerowanego rozwoju, a nie wieloletniej, niezmiennej konstrukcji. Dla obecnego użytkownika oznacza to przede wszystkim potrzebę instalowania aktualizacji i zwracania uwagi na ewentualne zmiany w ekranach, komunikatach oraz przebiegu składania wniosku. Nie zakładałbym automatycznie, że każda nowa wersja przyniesie dużą funkcję; w aplikacjach finansowych równie ważne bywają poprawki stabilności i czytelności.
Data wydania przypada na 3 września 2024 roku, dlatego przy ocenie produktu patrzę na niego jak na stosunkowo młodą aplikację. To daje szansę na dalsze dopracowanie, ale oznacza również, że doświadczenie może nie być tak dojrzałe jak w narzędziach bankowych rozwijanych przez wiele lat. Dla mnie rozsądne oczekiwanie jest następujące: aplikacja powinna sprawnie prowadzić przez podstawowy proces, lecz nie należy oczekiwać pełnego centrum finansowego z rozbudowanym budżetem, analizą wydatków i wszystkimi funkcjami rachunku bankowego.
Ważne jest też odróżnienie tego, co już działa jako główna obietnica produktu, od tego, co można dopiero obserwować w kolejnych aktualizacjach. Obecny sens aplikacji wynika z finansowania zakupu i wyboru sposobu spłaty. Ewentualne przyszłe rozszerzenia nie powinny być traktowane jako powód do instalacji dziś. Decyzję najlepiej oprzeć na aktualnym procesie, warunkach widocznych przy konkretnym zakupie i własnej zdolności do terminowej spłaty.
Wpływ na osoby, które już korzystają z usługi
Dla istniejącego użytkownika najważniejsza nie jest sama liczba wersji, lecz to, czy codzienne czynności pozostają przewidywalne. Przy aktualizacji sprawdziłbym, czy nadal łatwo znaleźć aktywne zobowiązania, terminy płatności i szczegóły wybranego planu. W aplikacji finansowej te informacje powinny być ważniejsze niż efektowny wygląd. Jeśli po zmianie interfejsu muszę dłużej szukać podstawowych danych, nawet drobna modyfikacja może pogorszyć komfort.
Praktycznym nawykiem jest zachowywanie potwierdzeń i sprawdzanie informacji po każdej ważnej operacji. Dotyczy to szczególnie momentu, w którym wybieram między odroczeniem a ratami. Te warianty mogą wyglądać podobnie na początku, ale prowadzą do innego rozłożenia obciążenia w czasie. Zanim zamknę ekran, upewniłbym się, że wybrana opcja odpowiada temu, co chciałem zrobić, a nie temu, co było najszybsze do kliknięcia.
Wonga może być przydatna osobie, która ma regularny dochód, potrafi planować terminy i potrzebuje elastyczności przy pojedynczym zakupie. Nie polecałbym jej natomiast komuś, kto już spłaca wiele zobowiązań, często korzysta z finansowania na podstawowe potrzeby albo nie ma pewności, kiedy będzie mógł oddać pieniądze. W takiej sytuacji lepszym rozwiązaniem może być odłożenie zakupu, rozmowa ze sprzedawcą o tańszej alternatywie lub zwykłe oszczędzanie na konkretny cel.
Gdzie aplikacja ma przewagę, a gdzie przegrywa z alternatywami
W porównaniu ze zwykłą kartą debetową Wonga daje możliwość przesunięcia płatności lub rozłożenia jej w czasie, więc może pomóc przy krótkiej luce w budżecie. Karta nie tworzy jednak dodatkowego zobowiązania, jeśli korzystam wyłącznie z własnych środków. Z tego powodu karta lub oszczędności są lepsze dla osoby, która może poczekać z zakupem albo ma już odłożoną potrzebną kwotę.
W porównaniu z kartą kredytową aplikacja może wydawać się prostsza przy jednym, jasno określonym zakupie. Karta bywa bardziej elastyczna w dłuższym użyciu, ale łatwiej też stracić kontrolę nad wieloma transakcjami i terminem spłaty. Wonga wypada sensownie wtedy, gdy chcę rozwiązać konkretną sytuację, a nie budować stały sposób finansowania codziennych zakupów.
Na tle zakupów ratalnych oferowanych bezpośrednio przez sklep najważniejsza jest przejrzystość końcowego kosztu i wygoda procesu. Jeśli sklep przedstawia korzystniejszy wariant, bez dodatkowych komplikacji, nie widzę powodu, żeby wybierać aplikację tylko dlatego, że znam jej nazwę. Z drugiej strony jedno narzędzie w telefonie może być wygodniejsze, gdy chcę szybko porównać dostępne sposoby płatności i nie korzystać z kolejnego formularza na stronie sprzedawcy.
Największą mocną stroną Wonga jest połączenie szybkości decyzji z wyborem między odroczeniem a ratami. Jej słabszą stroną pozostaje ryzyko, że wygodny proces skłoni mnie do zakupu, którego nie uwzględniłem w całym budżecie. To nie jest wada wyłącznie techniczna, ale realna cecha produktu finansowego, którą trzeba brać pod uwagę przy każdej transakcji.
Dla kogo to rozwiązanie będzie rozsądne
Najlepiej widzę tę aplikację u osoby, która potrzebuje jednorazowego wsparcia przy zaplanowanym wydatku, zna swoje wpływy i potrafi od razu wskazać źródło przyszłej spłaty. Może to być zakup koniecznego wyposażenia, opłacenie pilnej usługi albo wydatek, którego nie da się wygodnie przesunąć o kilka tygodni. Kluczowe jest to, aby decyzja wynikała z harmonogramu finansowego, a nie z samej dostępności limitu.
Przed użyciem zrobiłbym prostą symulację: zapisałbym datę spłaty, odjął planowaną płatność od następnego dochodu i sprawdził, ile zostanie na stałe rachunki oraz nieprzewidziane wydatki. Przy ratach powtórzyłbym to dla każdego kolejnego miesiąca. Ten krok zajmuje chwilę, a pozwala zauważyć problem, którego nie widać przy patrzeniu wyłącznie na cenę produktu.
Aplikację mogą docenić również osoby, które nie chcą używać karty kredytowej. Wtedy ważne jest jednak, żeby nie traktować jej jako sposobu na zwiększenie miesięcznego budżetu. To raczej przesunięcie płatności niż dodatkowy dochód. Jeżeli po spłacie zobowiązania regularnie brakuje pieniędzy na podstawowe wydatki, problem leży głębiej i Wonga nie będzie właściwym narzędziem.
Kiedy lepiej z niej zrezygnować
Nie wybrałbym tego rozwiązania do finansowania zakupów wykonywanych impulsywnie, wielu drobnych przyjemności ani wydatków, które powtarzają się co miesiąc. W tych przypadkach odroczenie może tylko przesunąć problem i sprawić, że kolejny miesiąc zacznie się z już obciążonym budżetem. Lepsza będzie lista priorytetów, ograniczenie wydatków albo odkładanie pieniędzy na konkretny cel.
Ostrożność jest szczególnie ważna, gdy nie mam pewności co do przyszłych wpływów. Plan oparty na oczekiwanej premii, niepewnym zleceniu lub pożyczce od innej osoby może się nie udać. Wtedy nawet dobrze działająca aplikacja nie zapewni bezpiecznej spłaty. Zanim użyję finansowania, powinienem mieć realny, a nie życzeniowy plan.
Nie traktowałbym też Wonga jako alternatywy dla porady finansowej przy poważnych problemach z zadłużeniem. Jeśli już teraz zalegam z płatnościami lub korzystam z kilku źródeł kredytu, dokładanie kolejnego zobowiązania może skomplikować sytuację. W takim momencie sensowniejsza jest rozmowa z doradcą, wierzycielem albo organizacją oferującą pomoc w uporządkowaniu budżetu.
Na co zwracać uwagę przy kolejnych aktualizacjach
Obserwując dalszy rozwój, zwróciłbym uwagę na trzy rzeczy. Po pierwsze, czy aplikacja jeszcze wyraźniej pokazuje pełny koszt i harmonogram przed ostatecznym potwierdzeniem. Po drugie, czy użytkownik może szybko sprawdzić wszystkie aktywne zobowiązania bez przeklikiwania wielu ekranów. Po trzecie, czy komunikaty po wykonaniu operacji są jednoznaczne i łatwe do zachowania.
Dla nowych użytkowników istotna będzie także stabilność pierwszego przejścia przez aplikację. Jeżeli proces rejestracji lub weryfikacji jest dla mnie niejasny, nie powinienem podejmować decyzji pod presją czasu. W finansach lepiej przerwać i przeczytać warunki niż zatwierdzić coś tylko po to, żeby szybciej zakończyć zakup.
Rozwój wersji może poprawić wygodę, ale nie zmieni podstawowej zasady: każdą płatność trzeba dopasować do własnego budżetu. Dlatego przy kolejnych wydaniach bardziej interesowałaby mnie przejrzystość niż sama liczba nowych elementów. Dobra aktualizacja to taka, po której łatwiej rozumiem swoje zobowiązanie i rzadziej ryzykuję pomyłkę.
Moja końcowa ocena
Wonga jest sensowną aplikacją finansową dla użytkownika, który potrzebuje zapłacić za konkretny zakup później lub rozłożyć go na miesięczne płatności, a przy tym ma jasny plan spłaty. Bezpłatny dostęp do aplikacji i obsługa na starszych urządzeniach z Androidem zwiększają jej dostępność, natomiast młodszy charakter produktu sprawia, że warto śledzić kolejne aktualizacje.
Nie poleciłbym jej każdemu. Oszczędności, karta debetowa albo odłożenie zakupu będą lepsze, gdy pieniądze są już dostępne lub wydatek nie jest pilny. Z kolei przy problemach z zadłużeniem dodatkowe finansowanie może pogorszyć sytuację. Moja rekomendacja jest więc warunkowa: korzystaj z niej tylko wtedy, gdy znasz pełny koszt, termin spłaty i źródło pieniędzy na każdą płatność.
Dla mnie to narzędzie do pojedynczych, przemyślanych decyzji, nie stały sposób na utrzymywanie codziennego budżetu. Jeśli właśnie tak je potraktuję, aplikacja może być wygodnym dodatkiem do zarządzania wydatkiem. Jeżeli natomiast ma regularnie łatać braki, lepiej poszukać rozwiązania, które poprawi cały plan finansowy, a nie tylko przesunie płatność w czasie.
Zalety
- Szybki wniosek online bez konieczności wizyty w placówce.
- Przejrzysty proces składania wniosku krok po kroku.
- Możliwość sprawdzenia oferty przed ostatecznym potwierdzeniem.
- Wygodna obsługa przez telefon, także poza standardowymi godzinami.
- Dostęp do historii pożyczek i dokumentów w koncie klienta.
Wady
- Oferta jest dostępna wyłącznie dla osób spełniających kryteria Wonga.
- Opóźnienie w spłacie może skutkować dodatkowymi kosztami.
- Wymagana jest weryfikacja tożsamości oraz danych finansowych.
- Aplikacja może wymagać stabilnego internetu podczas składania wniosku.
- Nie każdy użytkownik otrzyma maksymalną dostępną kwotę pożyczki.
Często zadawane pytania dotyczące Wonga
Czym jest Wonga i jak działa aplikacja?
Wonga to usługa finansowa umożliwiająca składanie wniosków o krótkoterminową pożyczkę online. W aplikacji lub serwisie internetowym użytkownik wybiera kwotę i termin spłaty, a następnie przechodzi proces rejestracji oraz weryfikacji danych. Po ocenie zdolności kredytowej otrzymuje informację o decyzji. Dostępność produktu, wysokość kosztów i warunki zależą od indywidualnej oceny klienta.
Czy korzystanie z Wonga jest bezpieczne?
Wonga korzysta z zabezpieczeń typowych dla usług finansowych, między innymi szyfrowania połączenia i procedur weryfikacyjnych. Mimo to użytkownik powinien samodzielnie sprawdzić, czy korzysta z oficjalnej aplikacji lub strony, a także dokładnie zapoznać się z regulaminem i tabelą opłat. Nie należy udostępniać nikomu haseł, kodów SMS ani danych logowania, nawet jeśli osoba podaje się za konsultanta.
Ile kosztuje pożyczka w Wonga i na co zwrócić uwagę przed podpisaniem umowy?
Całkowity koszt pożyczki może obejmować odsetki, prowizję oraz inne opłaty wskazane w umowie. Przed zaakceptowaniem oferty należy sprawdzić całkowitą kwotę do spłaty, RRSO, termin płatności i konsekwencje opóźnienia. Warunki mogą różnić się zależnie od kwoty, okresu finansowania oraz oceny klienta. Najlepiej traktować prezentowaną ofertę jako indywidualną, a nie gwarantowaną dla każdego użytkownika.
Jak wygląda weryfikacja i kto może otrzymać finansowanie w Wonga?
Aby złożyć wniosek, zwykle trzeba mieć ukończone 18 lat, posiadać dokument tożsamości, konto bankowe oraz dane kontaktowe, choć szczegółowe wymagania mogą się zmieniać. Wonga analizuje informacje przekazane przez klienta i może korzystać z baz oraz narzędzi oceny ryzyka kredytowego. Samo złożenie wniosku nie gwarantuje przyznania pieniędzy, a decyzja zależy od indywidualnej sytuacji finansowej.
Co stanie się, jeśli nie spłacę zobowiązania w terminie?
Brak spłaty w terminie może skutkować naliczeniem odsetek za opóźnienie lub innych kosztów przewidzianych w umowie, a także kontaktem ze strony pożyczkodawcy. Długotrwałe opóźnienie może negatywnie wpłynąć na historię kredytową i doprowadzić do dalszych działań windykacyjnych. Jeśli pojawią się problemy ze spłatą, warto jak najszybciej skontaktować się z Wonga i sprawdzić dostępne rozwiązania, zamiast ignorować zobowiązanie.

Wonga
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu kontakt@wongapay.pl, odwiedź stronę https://wonga.pl lub zapoznaj się z jego https://www.wonga.pl/polityka-prywatnosci-aplikacji.










